2022년에는 주식(S&P 500 -18.11%)과 채권(블룸버그 미국 종합채권지수 -13.01%)이 함께 떨어져서, 주식 60%·채권 40%로 나눠 담은 1,000만 원도 어림 계산으로 약 161만 원 줄어든 셈이다. 분산투자는 손실을 줄여 주는 장치이지, 손실을 막아 주는 방패가 아니다. 아래 계산식에 당신의 비중을 넣으면, 2022년이 계좌에 어떤 손실이었을지 바로 확인할 수 있다.
핵심 요약
- 2022년 S&P 500은 -18.11%, 블룸버그 미국 종합채권지수는 -13.01%였고, 60/40 포트폴리오는 -16.07%로 1,000만 원 기준 약 161만 원 손실이었다.
- 주식이 손실의 대부분(-10.87%p)을 만들었고 채권이 -5.20%p를 더했으며, 섞은 결과는 채권만 보유한 경우보다 나쁘고 주식만 보유한 경우보다 나았다.
- KOSPI는 -24.89%였고, 연말 종가만 보면 놓치는 해 안의 하락은 종가 기준 -27.9%였다. 분산은 손실을 줄일 뿐 없애지 않는다.
2022년 숫자부터 확인한다
아래 수치는 2022년 연간 수익률(2022년 연말 기준)이며, 현재 시세나 전망이 아니다. 하락장에서 현금 비중을 어떻게 잡는지 궁금하면 코스피 급락일 현금 비중 계산법을 함께 본다.
| 자산 | 2022년 수익률 | 참고 |
|---|---|---|
| S&P 500 (배당 포함 총수익률) | -18.11% | 가격 수익률은 -19.4% |
| 블룸버그 미국 종합채권지수 (Bloomberg US Aggregate Bond Index) | -13.01% | 1976년 지수 시작 이후 최악의 해 |
| KOSPI | -24.89% | 2,977.65에서 2,236.40으로 하락 (연말 종가 기준) |
크기는 달랐지만 방향은 같았다. 주식의 짝으로 담아 둔 채권도 함께 내렸다.
왜 같이 떨어졌나: 금리 인상이라는 공통 원인
2022년 주식과 채권이 함께 떨어진 원인은 물가를 잡기 위한 빠른 금리 인상이었다. 충격이 계좌까지 전달되는 순서는 다음과 같다.
- 사건: 물가를 잡으려는 빠른 금리 인상.
- 주식에 전달: 미래에 벌 이익을 더 크게 할인해서 평가하게 되어 주식 가치가 내려갔다. S&P 500은 가격 기준 -19.4%, 배당을 포함한 총수익률 -18.11%였다.
- 채권에 전달: 금리가 오르면 채권 가격은 내린다. 블룸버그 미국 종합채권지수는 -13.01%였다.
- 지갑에 도착: 주식 60%·채권 40%라면 어림 계산으로 약 -16.1%, 1,000만 원 기준 약 161만 원 손실이다. 계산은 다음 항목에서 보여 준다.
분산투자는 자산이 서로 '다르게' 움직인다는 가정 위에 서 있다. 서로 '반대로' 움직인다는 보장은 아니다. 금리가 빠르게 오르는 해에는 두 자산이 같은 방향으로 움직일 수 있고, 2022년이 그런 해였다. 배당은 손실을 누그러뜨렸지만 방향을 바꾸지는 못했다.
금리가 오를 때 채권 가격이 내리는 이유는 채권의 이자 구조와 관련이 있다. 이미 발행된 채권은 정해진 이자를 정해진 기간 동안 지급한다. 새로 발행되는 채권이 더 높은 이자를 주게 되면, 기존 채권의 이자는 상대적으로 매력이 떨어진다. 그래서 기존 채권은 가격이 내려가야 새 채권과 견줄 만해진다. 금리가 빠르게 오를수록 이 조정이 크고, 남은 만기가 길수록 가격 하락폭이 커진다. 2022년의 -13.01%는 이 조정이 한 해에 얼마나 크게 일어날 수 있는지를 보여 주는 수치다. 주식 쪽의 하락도 같은 금리에서 출발한다. 미래 이익을 현재 가치로 환산할 때 쓰는 할인율이 올라가면, 먼 미래의 이익일수록 현재 가치가 더 크게 깎인다. 성장 기대가 큰 주식일수록 이 영향을 더 크게 받는다. 두 자산의 하락 원인이 서로 다른 것처럼 보여도, 출발점은 같은 금리 인상이었다. 그래서 분산의 전제가 되는 '다르게 움직임'이 그 해에는 성립하지 않았다.
60/40 포트폴리오로 계산해 본다
아래는 어림법(rule-of-thumb)이며 전망이 아니다. 주식은 S&P 500 총수익률, 채권은 블룸버그 미국 종합채권지수의 2022년 수익률에 비중을 곱해 더한 단순 계산이다. 환율, 수수료, 세금, 연중 비중 조정은 반영하지 않았다.
비율(%) 계산: 0.6 × (-18.11) + 0.4 × (-13.01) = -10.866 + (-5.204) = -16.07, 약 -16.1%
금액(원) 계산: 10,000,000원 × 0.1607 = 1,607,000원, 약 161만 원 손실
| 구성 (2022년 연간) | 수익률 | 1,000만 원 기준 손실액 |
|---|---|---|
| 채권만 보유 (블룸버그 미국 종합채권지수) | -13.01% | 약 130만 원 (10,000,000 × 0.1301 = 1,301,000) |
| 주식 60% + 채권 40% (S&P 500 + 미국 종합채권지수) | -16.07% | 약 161만 원 (10,000,000 × 0.1607 = 1,607,000) |
| S&P 500만 보유 | -18.11% | 약 181만 원 (10,000,000 × 0.1811 = 1,811,000) |
| KOSPI만 보유 | -24.89% | 약 249만 원 (10,000,000 × 0.2489 = 2,489,000) |
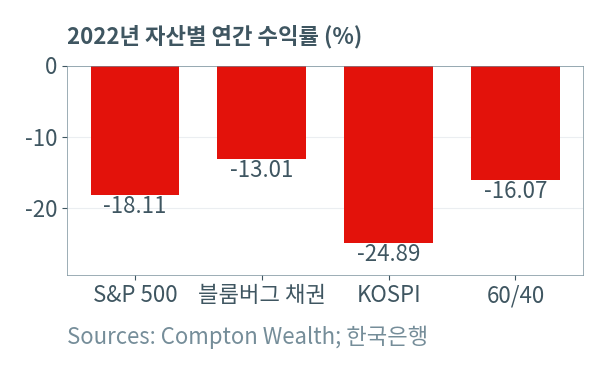
KOSPI에만 투자했다면 손실률은 -24.89%였다. 이 비교만 보면 분산한 쪽의 손실이 작았다. 다만 60/40의 주식 부분은 S&P 500이고 비교 대상은 KOSPI여서 시장이 서로 다르다. 같은 S&P 500끼리 비교하면, 주식만 보유한 경우보다 60/40이 줄인 손실은 2.04%p(1,000만 원 기준 약 20만 원)이고 남은 손실은 약 161만 원이다. (18.11 - 16.07 = 2.04%p, 1,811,000 - 1,607,000 = 204,000원)
내 해석: 2022년에는 채권도 내렸기 때문에 60/40의 결과(-16.07%)가 채권만 보유한 경우(-13.01%)와 주식만 보유한 경우(-18.11%) 사이에 놓였다. 두 자산이 같은 방향으로 움직이면 섞은 결과는 덜 떨어진 자산보다 나아질 수 없다. 손실은 줄지만 지워지지 않는다는 것이 분산투자 한계의 정확한 의미다.
손실의 주인은 누구인가: 기여도로 나눠 본 -16.07%
-16.07%라는 하나의 숫자를 두 자산의 기여도로 나누면, 누가 손실을 얼마나 만들었는지 보인다. 주식 부분의 기여도는 0.6 × (-18.11) = -10.87%p이고, 1,000만 원 기준 1,086,600원의 손실이다. 채권 부분의 기여도는 0.4 × (-13.01) = -5.20%p이고, 1,000만 원 기준 520,400원의 손실이다. 둘을 더하면 -16.07%p, 1,607,000원이 된다. (1,086,600 + 520,400 = 1,607,000)
| 자산 | 기여도 | 1,000만 원 기준 손실액 |
|---|---|---|
| 주식 60% (S&P 500) | -10.87%p | 1,086,600원 |
| 채권 40% (블룸버그 미국 종합채권지수) | -5.20%p | 520,400원 |
| 합계 (60/40) | -16.07%p | 1,607,000원 |
이 나눔이 중요한 이유는 분산의 효과가 어디에서 왔는지를 보여 주기 때문이다. 60/40이 주식만 보유한 경우보다 손실을 2.04%p 줄인 것은 채권 40%가 주식 대신 들어갔기 때문이다. 반대로 60/40이 채권만 보유한 경우보다 손실을 3.06%p 키운 것도 같은 이유다. 주식 60%가 채권 대신 들어갔기 때문이다. 1,000만 원 기준으로는 채권만 보유한 경우보다 306,000원(1,607,000 - 1,301,000) 더 잃은 셈이다. 분산은 '덜 나쁜 쪽'과 '더 나쁜 쪽' 사이 어딘가에 결과를 놓는다. 어느 쪽에 가까운지는 비중이 정한다. 주식 비중이 높을수록 주식만 보유한 경우에 가까워지고, 채권 비중이 높을수록 채권만 보유한 경우에 가까워진다. 2022년에는 채권만 보유한 경우가 가장 덜 떨어졌으므로, 채권 비중이 높을수록 손실이 작았다. 이것은 2022년의 결과이지, 채권 비중을 높이는 것이 항상 옳다는 뜻이 아니다. 다른 해에는 주식이 오르고 채권이 떨어지는 해도 있고, 그 해에는 주식 비중이 높을수록 결과가 좋았을 것이다. 비중은 '어떤 해에도 손실을 없애는' 장치가 아니라 '어떤 손실을 감당할 것인지'를 정하는 선택이다.
KOSPI를 섞으면 어땠나: -20.14%의 계산
한국 투자자가 같은 방식으로 KOSPI를 섞었다면 결과는 더 나빴다. 주식 부분을 S&P 500 대신 KOSPI로 바꾸면 계산은 0.6 × (-24.89) + 0.4 × (-13.01) = -14.934 + (-5.204) = -20.14%가 된다. 1,000만 원 기준 손실은 약 2,013,800원이다. (10,000,000 × 0.20138 = 2,013,800)
| 구성 (2022년 연간) | 수익률 | 1,000만 원 기준 손실액 |
|---|---|---|
| KOSPI 60% + 채권 40% | -20.14% | 약 201만 원 (10,000,000 × 0.20138 = 2,013,800) |
| S&P 500 60% + 채권 40% | -16.07% | 약 161만 원 (10,000,000 × 0.1607 = 1,607,000) |
KOSPI와 S&P 500의 연간 수익률 차이는 6.78%p(24.89 - 18.11)였고, 주식 비중 60%를 곱하면 두 포트폴리오의 차이는 약 4.07%p가 된다. (-20.14 + 16.07 = -4.07%p) 같은 60/40 구조라도 주식 부분을 무엇으로 채우느냐에 따라 결과가 크게 달라진다. 분산의 첫 번째 질문은 '주식과 채권을 몇 대 몇으로 나눌 것인가'이고, 두 번째 질문은 '주식 부분을 어느 시장으로 채울 것인가'이다. 이 글의 60/40은 S&P 500 기준이며, KOSPI 기준이 아니다. 자신의 계좌에 대입할 때는 주식 부분이 어떤 지수를 따르는지부터 확인해야 한다.

연말 숫자와 체감 손실: 종가 기준 -27.9% 하락
연말 숫자가 전부는 아니다. KOSPI는 2022년 연간 -24.89%였지만, 같은 해 안에서 종가 기준으로 가장 높았던 때부터 가장 낮았던 때까지의 하락폭은 -27.9%였다. 종가 기준 최고치는 2022년 1월 3일 종가 2,988.77이었고, 종가 기준 최저치는 2022년 9월 30일 종가 2,155.49였다. 계산하면 (2,155.49 - 2,988.77) ÷ 2,988.77 = -27.88%, 약 -27.9%이다. 이 수치는 장중 고점과 저점을 비교한 값이 아니라 종가끼리 비교한 값이다. 장중 고저로 계산한 하락폭은 이와 다르며, 이 글에서는 장중 수치를 쓰지 않는다. 연간 수익률은 한 해의 처음과 끝만 비교한 값이므로, 중간에 계좌를 열어 본 투자자는 연말 수익률보다 더 큰 손실을 봤을 수 있다. 연말에 -24.89%였던 계좌도 9월 말에는 종가 기준으로 -27.9% 가까이 떨어져 있었다는 뜻이다. 이 대목의 기준일과 출처는 출처 항목에 적혀 있다.
저장해 두는 체크리스트: 내 계좌에 2022년 대입하기
계산식 (비중은 60%를 0.6처럼 소수로 적는다)
- 2022년식 수익률(%) = 주식 비중 × (-18.11) + 채권 비중 × (-13.01)
- 2022년식 손실 금액(원) = 투자 원금 × 위 수익률 ÷ 100 (결과의 마이너스는 손실)
- 예: 0.6, 0.4, 10,000,000원이면 -16.07%, 약 -161만 원
5단계
- 실제 주식·채권 비중을 숫자로 적는다. '대략 반반'이 아니라 계좌에서 확인한 실제 %를 적는다.
- 위 계산식에 -18.11%(주식)와 -13.01%(채권)를 넣어 2022년식 손실을 구한다.
- 그 손실을 견딜 수 있는지 판단한다. 비율(%)과 금액(원)을 따로 보고, 견디기 어렵다면 비중을 다시 조정(리밸런싱)한다.
- 채권이 안전하다고 믿지 않는다. 보유한 채권의 만기와 금리 민감도를 확인한다.
- 채권에 이어 현금이나 단기 국채를 두 번째 짝으로 더한다. 계산식에 항을 하나 더하면 되지만, 이 두 자산의 2022년 수익률은 이 글에서 다루지 않았으므로 직접 확인해 넣는다.
오늘 할 일은 하나다. 계좌를 열어 주식과 채권 비중을 숫자로 적고, 위 계산식에 2022년 수익률을 넣어 손실 금액을 확인한다. 분산은 손실의 크기를 줄여 줄 뿐, 손실이 없는 해를 만들어 주지는 않는다.
함께 보면 좋은 글
자주 묻는 질문
분산투자는 2022년에 실패한 건가요?
실패가 아니라 한계가 드러난 해였다. 분산투자는 주식만 보유한 경우보다 손실을 2.04%p 줄였지만, 손실을 없애지는 못했다. 채권도 함께 떨어졌기 때문이다. 분산의 약속은 '손실이 없다'가 아니라 '한 자산에만 걸었을 때보다 덜 아프다'는 것이다. 2022년은 그 약속이 지켜진 해이자, 그 약속의 크기가 작았던 해였다.
채권만 들고 있었다면 손실이 더 작았나요?
2022년만 놓고 보면 그렇다. 채권만 보유한 경우의 수익률은 -13.01%로, 60/40의 -16.07%보다 3.06%p 나았다. 1,000만 원 기준으로는 306,000원 차이였다. 다만 이것은 2022년의 결과일 뿐이다. 채권이 주식보다 많이 떨어지는 해도 있고, 그 해에는 채권만 보유한 경우가 더 나빴을 것이다. 한 해의 결과로 비중의 옳고 그름을 정하지 않는다.
2022년 수익률로 내 계좌 손실을 계산하려면 어떻게 하나요?
계좌에서 실제 주식 비중과 채권 비중을 확인한 뒤, 이 글의 계산식에 넣는다. 주식 비중 × (-18.11) + 채권 비중 × (-13.01)이 2022년식 수익률이다. 여기에 투자 원금을 곱하면 2022년식 손실 금액이 나온다. 환율, 수수료, 세금, 연중 비중 조정은 반영되지 않은 어림 계산이므로, 나온 숫자는 '2022년 같았다면'이라는 가정의 값으로 읽는다.
KOSPI만 샀다면 왜 더 많이 떨어졌나요?
KOSPI의 2022년 수익률은 -24.89%로, S&P 500의 -18.11%보다 6.78%p 더 떨어졌다. 시장이 다르면 같은 해에도 하락폭이 다르다. 그래서 60/40의 결과도 주식 부분을 무엇으로 채우느냐에 따라 달라진다. KOSPI 60% + 채권 40%였다면 -20.14%였다. 비교할 때는 같은 시장끼리 비교해야 한다.
한눈에 보는 2022년 숫자
| 자산 | 2022년 수익률 |
|---|---|
| S&P 500 | -18.11% |
| 블룸버그 미국 종합채권지수 | -13.01% |
| KOSPI | -24.89% |
| 60/40 (S&P 500 + 채권) | -16.07% |
| 60/40 (KOSPI + 채권) | -20.14% |
출처
- Compton Wealth, 「2022 Year in Review」 (FactSet 인용) — S&P 500 -18.11%, Bloomberg Aggregate -13.01% — https://www.comptonwealth.com/blog/2022-year-in-review (브라우저 열람 200, curl 403 Cloudflare — 아래 검증 노트 참조; 동일 수치 curl 200 확인: Castle Keep Advisors 2022 Year in Review PDF)
- KOSPI 연도별 수익률 표 (한국은행 연말 종가 기준; 한국은행 경제통계시스템 ECOS 연간 KOSPI 종가 시리즈) — https://ecos.bok.or.kr/ (curl 200, 통계 포털 — 정적 표 URL 없음; 연말 종가·수익률 표: Simianx KOSPI 연도별 수익률 표 (curl 200, 한국은행 공식 통계 인용 명시), ipolock 글로벌 시장 수익률 (curl 200, -24.89% 표기))
- KOSPI 종가 기준 연중 최대 하락 -27.9% — 최고 종가 2,988.77(2022-01-03): Korea JoongAng Daily (curl 200); 최저 종가 2,155.49(2022-09-30): Amsflow KS11 월말 종가 (브라우저 열람 확인, curl 429); -27.9% 표기 및 종가 기준 정의: Simianx (curl 200)
- S&P 500 가격 수익률 -19.4% / 총수익률 -18.11% 대조 — History of Market S&P 500 연간 수익률 (curl 200)
이 글은 2022년의 과거 수치를 정리한 정보이며, 특정 상품의 매수·매도 권유나 수익 전망이 아니다.
댓글