핵심 요약
- 병장 월 봉급은 1,500,000원이다(2026년 기준). 헤드라인의 2,050,000원은 여기에 병사 저축 제도의 정부 매칭 550,000원을 더한 합계다. - 매칭 550,000원은 월급으로 나오지 않고 전역 때 지급된다. 본인이 월 550,000원까지 저축하면 정부가 저축액의 100%를 매칭한다(월 한도 550,000원). - 월 550,000원씩 18개월을 채우면 전역 때 20,190,000원(본인 9,900,000원 + 매칭 9,900,000원 + 이자 390,000원)을 받는다. - 2026-09-04에 발표된 2027년 정부안 발표문에는 이병·일병·상병·병장 봉급 인상 항목이 언급되지 않았다. 국회 심의에서 바뀔 수 있다. - 2027년 정부안이 겨냥하는 쪽은 장교와 부사관이다. 부사관은 처우 개선율 5.9%, 단기복무 장려금 10,000,000원에서 12,000,000원으로 인상, 새 저축 매칭 월 최대 300,000원(3년)이 담겼다.
2027년 병장이 월 2,050,000원을 받는다는 헤드라인은 한 달에 받는 돈을 뜻하지 않는다. 월 봉급 1,500,000원(2026년 기준)에 병사 저축 제도의 정부 매칭 550,000원을 더한 합계이고, 매칭은 전역 때 지급된다. 군에 있는 가족의 월급을 계산하는 중이라면 용돈과 저축 계획에 넣기 전에 이 구분부터 확인한다.
저축 계획을 세울 때는 청년 저축 제도의 조건과 비교해 보는 것이 도움이 된다. 월 10만 원으로 1,440만 원 만드는 청년내일저축계좌

이 글의 숫자 기준
이 글의 숫자는 하단 출처 1~3에서 확인된 값만 쓴다. 기준 시점은 둘이다. 월 봉급은 2026년 값이다(출처 2). 2027년 항목은 2026-09-04에 발표된 정부안 기준이다(출처 1). 병사 저축 제도 수치(출처 2)는 기준일이 따로 확인되지 않았다.
정리일은 2026-11-10이다. 발표일 2026-09-04는 7일을 훌쩍 넘었고, 그 뒤의 국회 심의 결과는 이 글에 반영하지 않았다. 심의로 달라진 부분이 있는지 공식 발표로 따로 확인하는 편이 좋다.
[ESTIMATE]가 붙은 값은 공식 발표 수치가 아니라 이 글이 직접 계산한 어림셈이다. 계산식을 함께 적었고, 전망이 아니라 규칙을 적용한 계산이다.
헤드라인 205만 원을 쪼개면
헤드라인의 2,050,000원은 두 덩어리의 합이다(출처 1, 2). 첫째는 병장 월 봉급 1,500,000원이다. 둘째는 병사 저축 제도의 정부 매칭 550,000원이고, 이 돈은 월급으로 나오지 않고 전역 때 지급된다(출처 2). 채용 공고에 적힌 연봉에 상여금이 섞여 있어 매달 받는 급여가 더 적은 것과 같은 구조다.
550,000원은 월 단위 금액이다. 18개월 기준 매칭 합계는 9,900,000원이며 전역 때 지급된다(출처 2).
2,050,000원 = 월 봉급 1,500,000원 + 전역 때 지급되는 매칭 550,000원
월 봉급은 2026년 기준, 매칭은 병사 저축 제도 규칙 기준(출처 1, 2)
내 해석: 매칭 550,000원을 한도까지 받으려면 본인이 월 550,000원을 저축해야 한다(출처 2). 그 돈을 봉급에서 낸다면 매달 쓸 수 있는 돈은 줄고 전역 때 받는 돈이 늘어난다. 헤드라인은 이 두 시점의 돈을 한 숫자로 합쳐 놓았다.
[ESTIMATE] 월 봉급 1,500,000원에서 월 550,000원을 저축하면 남는 돈은 1,500,000 - 550,000 = 950,000원이다. 다른 공제나 수입은 이 글의 근거 자료에 없어 반영하지 않았다.
계급별 월 봉급: 2026년 값과 2027년 정부안
2026년 병사 월 봉급은 2026년 기준 이병 750,000원, 일병 900,000원, 상병 1,200,000원, 병장 1,500,000원이다(출처 2). 이병에서 병장까지의 차이는 월 750,000원이다(출처 2). [ESTIMATE] 비율로 보면 병장 봉급은 이병의 2.0배다(1,500,000 ÷ 750,000 = 2.0).
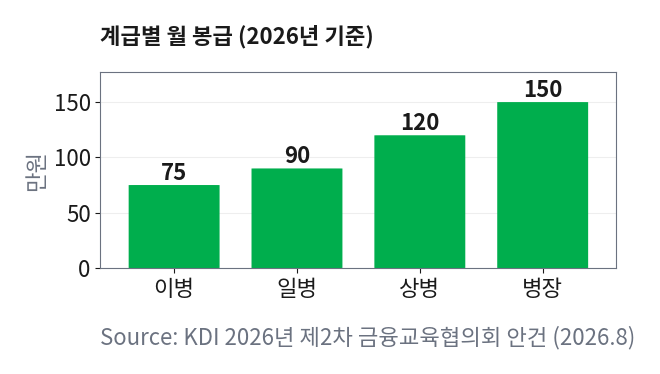
2026-09-04에 발표된 2027년 정부안 발표문에는 이 네 계급의 봉급 인상 항목이 언급되지 않았다(출처 1). 정부안은 국회 심의에서 바뀔 수 있어 이 숫자를 최종 결과로 단정할 수 없다. 내 해석: 심의에서 바뀌지 않는다면 2027년 병사 월 봉급은 2026년 수준에 머물 수 있다. 이 글의 근거 자료에는 2027년 병사 봉급 금액이 따로 제시돼 있지 않다.
병사 저축 제도: 추가 돈이 있는 곳
헤드라인에서 월 봉급 위에 얹힌 돈은 병사 저축 제도의 정부 매칭이다(출처 2). 규칙은 두 줄이다. 본인이 월 550,000원까지 저축하고, 정부가 그 금액을 100% 매칭하되 월 550,000원까지다.
금액 계산과 비율 계산은 직관이 다르다. 금액으로 보면 매칭은 월 550,000원에서 멈추는 상한이다. 비율로 보면 본인이 저축한 1원마다 정부가 1원을 더하는 구조다. 내 해석: 상한 안에서는 저축액이 곧 매칭액이다.
월 550,000원씩 18개월을 채우면 전역 때 총 20,190,000원을 받는다. 구성은 본인 저축 9,900,000원, 정부 매칭 9,900,000원, 이자 390,000원이다(출처 2). 검산: 550,000원 × 18개월 = 9,900,000원이고, 9,900,000 + 9,900,000 + 390,000 = 20,190,000원으로 출처 2의 합계와 일치한다. 매칭은 전역 때 지급되므로 월급에는 나타나지 않는다(출처 2).
정부가 저축액에 매칭을 얹는 방식은 청년 대상 저축 제도에서도 볼 수 있다. 월 50만 원으로 2,255만 원 받는 청년미래적금

영향 사슬: 발표에서 지갑까지
- 사건: 2026-09-04에 발표된 2027년 정부안 발표문에는 병사 봉급 인상 항목이 언급되지 않았다(출처 1). 네 계급의 월 봉급은 750,000원에서 1,500,000원까지인 2026년 수준이다.
- 전달(내 해석): 심의에서 바뀌지 않는다면 봉급표는 그대로이고, 월 봉급 위에 얹히는 돈은 저축 매칭이다. 매칭은 월 최대 550,000원이고 전역 때 지급된다(출처 2).
- 지갑: 병장 월 봉급은 1,500,000원이다(출처 2). 월 550,000원씩 18개월을 채우면 전역 때 20,190,000원을 받는다(출처 2).
검증된 숫자 한눈에
출처에서 확인된 숫자만 모았다. 어림셈([ESTIMATE])은 넣지 않았다.
| 구분 | 항목 | 수치 | 출처 |
|---|---|---|---|
| 병사 월 봉급 (2026년 기준) | |||
| 월 봉급 | 이병 | 750,000원 | 출처 2 |
| 월 봉급 | 일병 | 900,000원 | 출처 2 |
| 월 봉급 | 상병 | 1,200,000원 | 출처 2 |
| 월 봉급 | 병장 | 1,500,000원 | 출처 2 |
| 격차 | 이병에서 병장까지 | 월 750,000원 | 출처 2 |
| 헤드라인과 병사 저축 제도 | |||
| 헤드라인 | 병장 월 봉급 + 정부 매칭 | 2,050,000원 (1,500,000원 + 550,000원) | 출처 1, 2 |
| 규칙 | 본인 월 저축 한도 | 550,000원 | 출처 2 |
| 규칙 | 정부 매칭 (전역 때 지급) | 100%, 월 최대 550,000원 | 출처 2 |
| 18개월 기준 | 본인 저축 합계 | 9,900,000원 | 출처 2 |
| 18개월 기준 | 정부 매칭 합계 | 9,900,000원 | 출처 2 |
| 18개월 기준 | 이자 | 390,000원 | 출처 2 |
| 18개월 기준 | 전역 때 수령 합계 | 20,190,000원 | 출처 2 |
| 부사관 (2027년 정부안) | |||
| 처우 | 부사관 처우 개선율 | 5.9% | 출처 1 |
| 월 금액 | 하사 1호봉 | 약 3,000,000원 | 출처 1 |
| 장려금 | 단기복무 부사관 | 10,000,000원에서 12,000,000원으로 (2,000,000원 증가) | 출처 1 |
| 저축 매칭 | 단기복무 부사관, 3년 | 월 최대 300,000원, 최대 10,800,000원 | 출처 1 |
| 식비 | 영외 거주 부사관 | 월 160,000원 | 출처 1 |
내 숫자 대입하기
규칙을 식으로 옮기면 아래와 같다. 어림셈이며 전망이 아니다.
- 전역 때 받는 돈 = (월 저축액 × 납입 개월 수) × 2 + 이자
- 월 봉급 대비 저축 비율(%) = 월 저축액 ÷ 월 봉급 × 100
- 월 남는 돈 = 월 봉급 - 월 저축액
1번에서 월 저축액은 550,000원까지가 매칭 대상이고 매칭은 100%다(출처 2). 내 해석: '× 2'는 본인 저축과 같은 금액의 매칭을 합친 값이다. 이자는 최대 납입 18개월의 390,000원만 확인돼 있어, 다른 금액의 이자는 계산하지 않고 따로 더하는 항목으로 남긴다.
금액 계산과 비율 계산을 나누면 이렇다. 금액으로는 월 550,000원 한도가 기준이다. 비율로는 월 봉급에 따라 부담이 달라진다.
- [ESTIMATE] 이병 월 봉급 750,000원: 550,000 ÷ 750,000 × 100 = 73.3%(소수 둘째 자리에서 반올림), 남는 돈 750,000 - 550,000 = 200,000원
- [ESTIMATE] 병장 월 봉급 1,500,000원: 550,000 ÷ 1,500,000 × 100 = 36.7%(같은 방식), 남는 돈 1,500,000 - 550,000 = 950,000원
저축 재원이 봉급뿐이라는 가정이다. 다른 공제나 수입은 이 글의 근거 자료에 없어 반영하지 않았다. 내 해석: 월 봉급이 낮을수록 한도를 채우는 데 봉급 대부분이 들어갈 수 있으니, 월 저축액은 월 봉급에서 남는 돈까지 함께 보고 정하는 편이 좋다.
입력: 월 저축액(최대 550,000원), 납입 개월 수, 월 봉급
출력: 본인 저축 합계, 정부 매칭 합계, 월 봉급 대비 저축 비율(%), 월 남는 돈
검증 사례: 월 550,000원 × 18개월 = 본인 9,900,000원 + 매칭 9,900,000원 + 이자 390,000원 = 20,190,000원
이자는 최대 납입 사례만 확인돼 있어 다른 입력에서는 계산하지 않음. 결과에 [ESTIMATE] 표시
저장해 두는 체크리스트
저장용: 병사 월급 헤드라인 읽기 체크리스트
- [ ] 이 숫자는 월 봉급인가, 정부 매칭을 더한 합계인가 - [ ] 매칭이 전역 때 지급된다는 점을 반영했는가 - [ ] 본인 월 저축액(최대 550,000원)이 봉급에서 나가는 돈인지 확인했는가 - [ ] 기준 연도와 발표일(2026년 봉급, 2026-09-04 정부안)이 적혀 있는가 - [ ] 국회 심의 이후 달라진 부분을 공식 발표로 확인했는가
2027년 정부안의 중심은 부사관
2027년 정부안(2026-09-04 발표)은 병사 봉급이 아니라 장교와 부사관 쪽을 겨냥한다(출처 1). 부사관 처우 개선율은 5.9%이고, 하사 1호봉은 월 약 3,000,000원을 받는다(출처 1). 이 글의 근거 자료에는 5.9%가 봉급에만 적용되는지 수당까지 포함하는지 나와 있지 않다. 그래서 하사 1호봉의 인상 전 금액과 인상액은 계산하지 않았다.
단기복무 부사관 장려금은 10,000,000원에서 12,000,000원으로 오른다(출처 1). 금액으로는 2,000,000원이 늘고, 비율로는 [ESTIMATE] 2,000,000 ÷ 10,000,000 = 20%다. 여기에 단기복무 부사관을 위한 새 저축 매칭이 시작된다. 월 최대 300,000원이고 기간은 3년이며, 합쳐서 최대 10,800,000원이다(출처 1). 검산: 300,000원 × 12개월 × 3년 = 10,800,000원이다. 이 매칭이 본인 저축의 몇 %인지는 근거 자료에 없다. 영외에 거주하는 부사관은 식비로 월 160,000원을 받는다(출처 1).
병사 저축 매칭과 견주면 월 단위와 총액 단위의 결론이 갈린다.
- 월 단위: 병사 매칭(월 최대 550,000원)이 부사관 매칭(월 최대 300,000원)보다 크다. [ESTIMATE] 차이는 550,000 - 300,000 = 250,000원이다.
- 총액 단위: 병사 매칭 합계 9,900,000원(18개월)보다 부사관 매칭 최대 10,800,000원(3년)이 크다. [ESTIMATE] 차이는 10,800,000 - 9,900,000 = 900,000원이다.
기간이 다르기 때문이다. 병사 매칭은 18개월 뒤 전역과 함께 끝나고, 부사관 매칭은 3년 동안 이어진다. 두 제도를 합칠 수 있는지는 근거 자료에 없다.
병사 단체상해보험 추가와 예비군 훈련 수당 인상도 정부안에 들어 있다(출처 1). 보험의 보장 내용과 훈련 수당의 인상 금액은 근거 자료에 없어 숫자를 적지 않는다.
내 해석: 새로 부사관이 되는 경우, 2027년 정부안의 비중은 병사 봉급 이야기보다 클 수 있다. 5.9% 처우 개선율과 12,000,000원 장려금이 그 근거다(출처 1).
아직 확인되지 않은 것
이 글의 근거 자료만으로는 아래 항목을 확인할 수 없다.
- 국회 심의 결과: 2027년 정부안이 바뀌었는지 반영하지 못했다.
- 2027년 병사 봉급 금액: 발표문에는 인상 항목이 언급되지 않았다.
- 5.9% 처우 개선율의 적용 범위: 봉급만인지 수당까지 포함하는지 알 수 없다.
- 병사 저축 제도 수치(출처 2)의 기준일.
- 부사관 저축 매칭의 비율, 병사 단체상해보험의 보장 내용, 예비군 훈련 수당 인상액.
자주 묻는 질문
병장 월급은 2027년에 205만 원이 되는가?
월 봉급 기준으로는 아니다. 병장 월 봉급은 1,500,000원이다(2026년 기준, 출처 2). 2026-09-04에 발표된 2027년 정부안 발표문에는 병사 봉급 인상 항목이 언급되지 않았다(출처 1). 205만 원은 월 봉급 1,500,000원에 병사 저축 제도의 정부 매칭 550,000원을 더한 헤드라인 합계다(출처 1, 2). 정부안은 국회 심의에서 바뀔 수 있다.
정부 매칭 550,000원은 매달 받는가?
아니다. 매칭은 전역 때 지급되므로 월급에는 나타나지 않는다(출처 2). 본인이 월 550,000원까지 저축하면 정부가 같은 금액을 100% 매칭하고, 매칭 한도는 월 550,000원이다(출처 2).
18개월을 채우면 전역 때 얼마를 받는가?
월 550,000원씩 18개월을 저축하면 총 20,190,000원이다. 본인 저축 9,900,000원, 정부 매칭 9,900,000원, 이자 390,000원의 합이다(출처 2). 월 저축액이 이보다 적으면 금액이 달라지며, 이 글의 근거 자료에는 최대 납입 사례의 이자만 있다.
부사관은 2027년에 무엇이 달라지는가?
부사관 항목이 2027년 정부안의 중심이다. 처우 개선율 5.9%, 하사 1호봉 월 약 3,000,000원, 단기복무 부사관 장려금 10,000,000원에서 12,000,000원으로의 인상(2,000,000원 증가), 새 저축 매칭 월 최대 300,000원(3년, 최대 10,800,000원), 영외 거주 부사관 식비 월 160,000원이 담겼다(출처 1).
병사 단체상해보험과 예비군 훈련 수당은 얼마인가?
2027년 정부안은 병사 단체상해보험을 추가하고 예비군 훈련 수당을 올린다(출처 1). 이 글의 근거 자료에는 보험의 보장 내용도 훈련 수당의 인상 금액도 없어 금액을 적지 않는다.
함께 보면 좋은 글
저축 제도를 더 비교해 보고 싶다면 아래 관련 글을 참고한다.
출처
- 출처 1: korea.kr (2027년 정부안 발표 요약 — 장교·부사관 처우 개선 항목, 정부안 발표일 2026-09-04)
- 출처 2: eiec.kdi.re.kr (계급별 월 봉급, 병사 저축 제도 규칙과 18개월 수령액, 파일 다운로드 링크)
- 출처 3: m.ktv.go.kr (2023년 12월 기사 — 2025년 계획: 병장 월급 150만원, 자산 형성 프로그램 100% 매칭, 월 납입 한도 55만원)
205만 원은 두 시점의 돈을 합친 숫자이니, 오늘은 월 수령액과 전역 때 수령액을 두 줄로 나눠 적어 둔다.
댓글